Actualizado: octubre 2026. Los préstamos para camionetas y utilitarios volvieron a ganar espacio: hay líneas bancarias con plazos de hasta 72 meses. Te contamos opciones y qué revisar.
Por Daniel Fernandez, Prestamos Click · Revisado: octubre 2026
Comparamos información pública de cada entidad (web oficial, registros del BCRA y medios) y la revisamos periódicamente. No somos una financiera ni otorgamos préstamos. Cómo armamos la información · Simulá tu cuota
Tener un utilitario o camioneta propia no es un lujo, es una herramienta de trabajo. Ya sea que repartas productos, hagas fletes, vendas por tu cuenta o prestes servicios, contar con tu propio vehículo puede marcar la diferencia entre depender de otros o manejar tu propio tiempo.
Pero claro, no siempre es fácil juntar el dinero para comprar uno. Por eso, hoy más que nunca, hay opciones de préstamos diseñados especialmente para vehículos comerciales, que te permiten dar el paso sin tener que esperar años.
¿Qué es un préstamo para utilitarios?
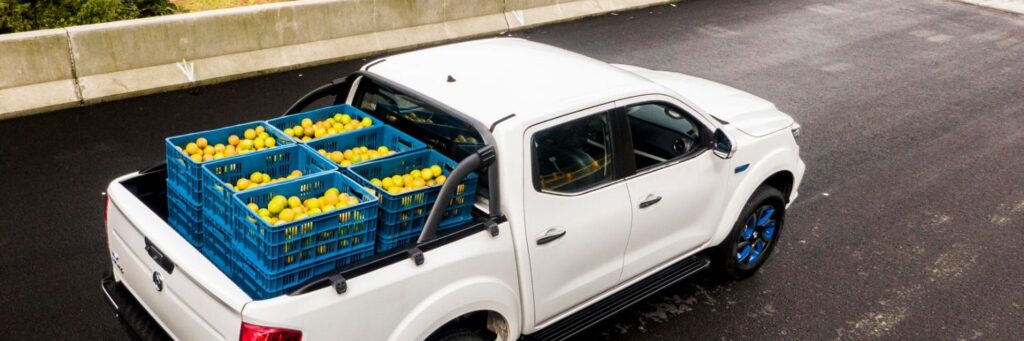
Es un crédito pensado para la compra de camionetas, furgones, autos tipo fiorino o cualquier vehículo que se use con fines laborales o comerciales. Puede ser nuevo o usado, y en muchos casos el préstamo cubre hasta el 100% del valor del vehículo, dependiendo de la entidad financiera.
También te puede interesar: Plan Nacional Utilitarios para Trabajar | Plan Nacional Camionetas
¿Quién puede pedir este tipo de préstamo?
- Trabajadores independientes o monotributistas
- Emprendedores que necesitan movilidad propia
- Comerciantes o revendedores
- Gente que quiere empezar a hacer fletes o repartos
- Personas que ya trabajan y quieren cambiar su vehículo viejo por uno más confiable
En general, te van a pedir ingresos comprobables, pero algunas financieras también aceptan otro tipo de documentación. Siempre conviene preguntar, porque hay más opciones de las que parecen.
¿Cómo funcionan estos préstamos?
- Monto flexible: desde unos pocos millones hasta cubrir el valor total del vehículo.
- Cuotas fijas o variables, según el tipo de préstamo.
- Plazo de pago: suele ir de 12 a 60 meses, y algunas líneas en pesos llegan a 72 meses.
- Algunos préstamos incluyen el seguro del vehículo o beneficios por pago puntual.
- Podés elegir comprar un 0km o un usado en buen estado.
¿Qué ventajas tiene comprar con un préstamo?
- Te permite empezar a trabajar ya, sin esperar a juntar todo el dinero.
- Pagás en cuotas mientras el vehículo ya te está generando ingresos.
- En muchos casos, el préstamo se adapta a tu actividad (por ejemplo, con gracia para comenzar a pagar o con cuotas que acompañan tus ingresos).
- Podés elegir el vehículo que realmente necesitás, y no conformarte con lo que hay.
¿Qué tener en cuenta antes de pedirlo?
- Compará tasas y condiciones entre bancos, financieras y concesionarias.
- Leé bien los gastos extras: seguro, patentamiento, comisiones.
- Calculá una cuota que puedas pagar incluso en meses flojos.
- Pensá el préstamo como una inversión para tu trabajo, no como una deuda más.
¿Vale la pena?
Si te ayuda a aumentar tus ingresos, moverte con libertad y dejar de depender de otros, entonces sí: puede ser la herramienta que estabas necesitando.
Un préstamo bien pensado no es un gasto, es una apuesta por vos, por tu trabajo y por el futuro que querés construir.
Préstamos para camionetas y utilitarios en 2026
El 7 de septiembre de 2026 el Banco Nación lanzó su línea +Autos con BNA para comprar autos, pick-ups y utilitarios 0km o usados, por hasta 100 millones de pesos y sin prenda, con trámite con DNI en concesionarias adheridas. Ofrece dos modalidades:
- En UVA: de 12 a 60 meses, con tasa UVA más 19% para quienes cobran el sueldo en el banco y UVA más 25% para el resto. La cuota no puede superar el 25% de los ingresos netos.
- En pesos a tasa fija: hasta 72 meses, con TNA de 36% para quienes cobran haberes en el banco y 46% para el resto.
Otros bancos también tienen préstamos prendarios: por ejemplo, ICBC informa plazos de hasta 60 meses y financiación de hasta el 80% del vehículo. Las condiciones cambian seguido, así que consultá el CFT vigente en el sitio oficial de cada entidad.
Consejos para monotributistas e independientes
- Tené ordenada tu facturación y constancia de inscripción: es lo que suelen pedir para demostrar ingresos.
- Si elegís UVA, calculá que la cuota se ajusta por inflación.
- Sumá al presupuesto seguro, patente y mantenimiento.
Si es tu primer vehículo, leé también crédito para primer auto y nuestra guía de préstamos para la compra de autos.
Ficha técnica: crédito Banco Nación para utilitarios y pick-ups 2026
| Dato | En UVA | En pesos a tasa fija |
|---|---|---|
| Monto máximo | $100.000.000 por persona | $100.000.000 por persona |
| Financiación | Hasta 100% del vehículo, sin prenda | Hasta 100% del vehículo, sin prenda |
| Plazo | 12 a 60 meses | Hasta 72 meses |
| Tasa con sueldo o jubilación en BNA | UVA + 19% TNA | 36% TNA |
| Tasa resto de los clientes | UVA + 25% TNA | 46% TNA |
| Cuota máxima sobre ingresos | 25% | 35% (haberes en BNA) o 30% (resto) |
| Vehículos | Autos, pick-ups y utilitarios 0km o usados de hasta 10 años | |
| Dónde se pide | Más de 1.400 concesionarias y 1.800 puntos de venta adheridos, con DNI y trámite online |
Ejemplo oficial (Banco Nación, septiembre de 2026): por $10.000.000 a 60 meses, quien cobra el sueldo en el banco paga una primera cuota de alrededor de $292.656 en UVA o de $424.330 en pesos a tasa fija. La línea UVA incluye una prima adicional de 1 punto anual que permite limitar los ajustes de la cuota en determinadas condiciones. Todo sujeto a evaluación crediticia: confirmá el CFT en bna.com.ar o en la concesionaria.
Paso a paso para financiar tu utilitario
- Elegí el vehículo en una concesionaria adherida (si es usado, que no tenga más de 10 años).
- Pedí que te simulen las dos modalidades, UVA y tasa fija, con el CFT y el total a devolver.
- Presentá tu DNI; si sos monotributista o autónomo, tené a mano constancia de inscripción y facturación para justificar ingresos.
- Verificá que la cuota no supere el tope de ingresos que exige la línea.
- Una vez aprobado, el banco desembolsa y retirás la unidad.
Costos que no entran en el préstamo
- Seguro: obligatorio para circular; si el vehículo es de trabajo, consultá una cobertura comercial.
- Patente y transferencia o patentamiento: varían según provincia y valor del vehículo.
- Verificación técnica y mantenimiento: en un utilitario de uso intensivo conviene reservar un monto mensual.
Si buscás un auto particular, mirá también la línea del Banco Ciudad para autos nacionales y cómo combinar plan recambio y préstamo.
Preguntas frecuentes
¿Cuánto se paga por $10 millones para una camioneta en el Banco Nación?
Según el ejemplo publicado por el banco en septiembre de 2026, a 60 meses y con sueldo en el BNA, la primera cuota ronda $292.656 en UVA o $424.330 en pesos a tasa fija.
¿El crédito del Banco Nación para utilitarios lleva prenda?
No. La línea +Autos con BNA es un préstamo personal sin prenda que financia hasta el 100% del vehículo.
¿Puedo financiar una camioneta usada?
Sí. Las líneas de Banco Nación de 2026 incluyen usados y las prendarias de otros bancos también, con límites de antigüedad: en el caso del Banco Nación, usados de hasta 10 años.
¿Cuánto tiempo tengo para pagar?
En general entre 12 y 60 meses; algunas líneas a tasa fija en pesos llegan a 72 meses.
¿Conviene UVA o tasa fija?
UVA suele tener una cuota inicial más baja pero se ajusta por inflación; la tasa fija da previsibilidad. Compará el CFT de ambas.
¿Necesito ser cliente del banco?
En la línea de Banco Nación no es obligatorio, aunque los clientes que cobran haberes allí acceden a tasas más bajas.
Empresas de prestamos personal online mas buscadas en la Argentina
Volver al inicio: Prestamos Click